Análise de Serasa: Consulta CPF e Score por Appwee
Eu manteria o Serasa por perto principalmente para ter um ponto de partida quando surge uma dúvida sobre meu CPF ou uma proposta de crédito. O cuidado está em usar essa conveniência sem transformar cada consulta em convite para contratar algo: informação, oferta e decisão são etapas diferentes. O melhor atalho é saber o que quero verificar antes de abrir o aplicativo.
Uma rotina que começa com uma pergunta
Quando aparece uma cobrança que não reconheço ou quero entender melhor meu perfil antes de conversar com um credor, começo pela consulta que motivou a abertura do app. Depois, separo o que consigo avaliar ali do que precisa ser confirmado com a empresa envolvida. Essa sequência evita tirar conclusões precipitadas a partir de uma única tela.
Também ajuda a responder uma dúvida comum: preciso entrar no aplicativo todos os dias para acompanhar o Score? Eu não faria disso um hábito diário. Prefiro conferir quando há um motivo concreto, como revisar minha situação antes de uma compra relevante ou analisar uma proposta. A consulta serve para orientar o próximo passo, não para substituir um planejamento financeiro.
Escolher alertas com intenção
Nas configurações, vale observar quais comunicações e notificações estão disponíveis e escolher apenas as que têm utilidade para mim. Se uma mensagem chamar atenção para uma oferta, trato o aviso como um lembrete para avaliar, não como prova de que aquela opção é a melhor. Essa pequena distinção reduz a chance de decidir por impulso.
Outro hábito que considero útil é revisar o que estou prestes a fazer antes de avançar em uma solicitação. Confirmo se estou apenas consultando informações ou se comecei um processo de pedido, leio os termos apresentados e verifico qualquer valor associado. Assim, a navegação continua deliberada, sobretudo quando consulta e produtos financeiros aparecem no mesmo ambiente.
Para quem divide o celular ou costuma deixá-lo desbloqueado, proteger o acesso ao aparelho é uma medida prática importante. Eu também evitaria registrar dados financeiros em anotações sem proteção. O aplicativo facilita o acesso a informações relacionadas ao CPF; por isso, o cuidado com o dispositivo e com o que compartilho faz parte do uso responsável.
Quando a conveniência não basta
Imagine que estou planejando parcelar um eletrodoméstico e recebo uma oferta de empréstimo ao consultar o app. Eu usaria a consulta como contexto, mas compararia o custo total, o prazo e as condições com outras alternativas antes de aceitar. Se a compra puder esperar, também consideraria adiar a decisão em vez de contratar crédito só porque uma proposta apareceu no momento certo.
Essa comparação é especialmente importante porque a vitrine de um aplicativo não é necessariamente um retrato completo do mercado. Para escolher um cartão ou empréstimo, posso consultar também a instituição em que já tenho relacionamento e outras opções relevantes. Se minha prioridade for controlar gastos mensais, uma planilha ou ferramenta de orçamento tende a ser mais adequada do que usar a consulta de crédito como substituto.
O mesmo vale para divergências no CPF ou dúvidas sobre uma cobrança. O app pode ajudar a perceber que preciso investigar, mas não resolve automaticamente toda questão com um credor ou uma empresa. Eu anotaria o que encontrei e procuraria o canal responsável quando a solução depender de confirmação ou atendimento externo.
Em resumo, o aplicativo é mais útil para quem quer acompanhar informações de crédito e explorar possibilidades sem começar por vários serviços diferentes. Pode ser dispensável para quem busca apenas registrar despesas, fazer operações bancárias do dia a dia ou receber uma garantia de aprovação. Para esses objetivos, uma ferramenta de orçamento ou o contato direto com a instituição pode atender melhor.
Quando preciso conferir meu CPF, acompanhar meu Score ou avaliar uma oferta financeira, prefiro resolver essas tarefas sem pular entre vários aplicativos. Foi por isso que passei a usar o Serasa: Consulta CPF e Score como um ponto de partida para organizar esse tipo de consulta. Ele reúne serviços ligados ao crédito e uma carteira digital, mas funciona melhor como ferramenta de acompanhamento e acesso a opções do que como promessa de aprovação ou solução para qualquer problema financeiro.
Galeria
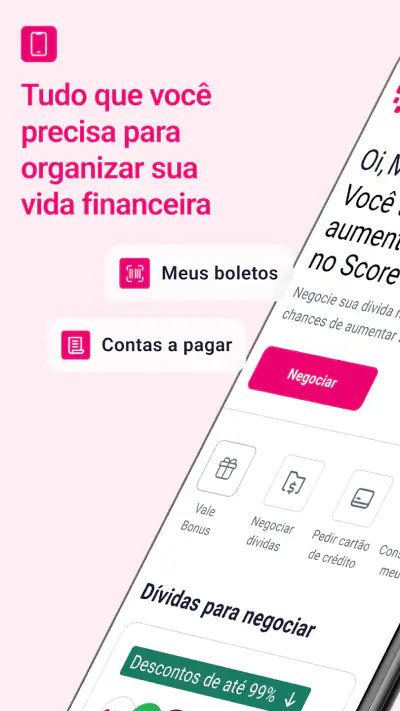
Um fluxo simples para conferir a vida financeira
O uso mais direto é abrir o app e consultar as informações relacionadas ao CPF e ao Score. Para quem está tentando entender a própria situação antes de pedir crédito, esse hábito ajuda a trocar suposições por uma checagem concreta. Eu acho especialmente útil consultar antes de preencher propostas em sequência: assim, dá para começar com uma noção melhor do cenário e evitar tratar cada oferta recebida como se fosse garantida.
O Score é um indicador, não uma resposta definitiva sobre o que um banco ou uma loja fará. Uma pontuação pode ajudar a contextualizar o perfil de crédito, mas a decisão final depende da análise de cada instituição. Na prática, eu usaria a consulta para acompanhar mudanças e planejar os próximos passos, não para concluir que um empréstimo será aprovado ou que uma taxa específica está assegurada.
Um cenário cotidiano em que o app faz sentido é antes de uma compra parcelada importante. Eu verificaria o CPF e o Score com antecedência, avaliaria se realmente preciso buscar crédito e só então compararia as condições oferecidas. Esse intervalo evita tomar uma decisão no impulso. Se aparecer uma opção de cartão ou empréstimo, ainda vale ler os custos e as regras diretamente na proposta antes de aceitar.
A carteira digital amplia o uso para além da consulta, mas eu manteria cada função dentro de um propósito claro. Consulta de crédito, solicitação de produtos e movimentação por carteira são atividades diferentes, mesmo reunidas no mesmo aplicativo. Separar mentalmente essas etapas ajuda a não confundir uma informação de perfil com uma oferta comercial ou com dinheiro disponível para uso.
O que vale ajustar antes de criar uma rotina
Como se trata de um app financeiro, eu começaria conferindo as configurações de conta e segurança disponíveis no próprio aplicativo, além de manter o acesso ao celular protegido. Também vale ler com calma as informações apresentadas antes de compartilhar dados ou avançar em uma solicitação. Esse cuidado não é exclusivo do Serasa: dados ligados ao CPF merecem atenção em qualquer serviço financeiro.
Eu também verificaria as opções de comunicação e notificações, caso estejam disponíveis na versão instalada. A ideia não é ativar tudo por padrão, mas escolher o que ajuda a acompanhar a conta sem transformar o celular em uma sequência de alertas. Se uma notificação levar a uma oferta, trato-a como convite para comparar, não como recomendação personalizada que devo seguir automaticamente.
O aplicativo é gratuito para baixar, mas há compras dentro do app com valores que vão de R$ 6,90 a R$ 299,90 por item. Por isso, antes de confirmar qualquer compra ou serviço, eu conferiria o valor, o que está incluído e se existe uma alternativa adequada sem custo adicional. Ter o app instalado não significa que todos os produtos ou recursos sejam gratuitos.
Outro cuidado prático é manter o aplicativo atualizado. A versão atual é a 9.99.1 e a compatibilidade indicada começa no Android 7.0. Como funções e telas podem mudar com atualizações, eu evitaria seguir instruções antigas encontradas em conversas ou capturas de tela: se um caminho não aparece para mim, procuraria a opção equivalente na versão que está instalada, sem presumir que exista um recurso escondido.
Atalhos úteis sem transformar consulta em ansiedade
O hábito mais eficiente, na minha opinião, é definir um motivo para abrir o app. Posso consultá-lo quando vou revisar minha situação financeira, antes de considerar um pedido de crédito ou para conferir uma informação que quero entender melhor. Sem esse objetivo, é fácil voltar repetidamente ao Score esperando uma mudança imediata. Consultar com frequência não substitui hábitos financeiros consistentes nem garante que a pontuação vá subir.
Um fluxo repetível ajuda mais do que navegar sem plano: começo pela consulta que motivou a visita, leio o resultado com calma e anoto qualquer dúvida que exija uma ação externa. Se estiver avaliando uma oferta, comparo custo total, condições e necessidade real antes de prosseguir. Assim, a consulta não se transforma automaticamente em solicitação, e o app serve de apoio à decisão em vez de conduzi-la.
Também é útil separar o que depende de mim do que depende de terceiros. O aplicativo pode facilitar o acesso a informações e a pedidos, mas não controla a análise de um credor. Se uma proposta não for aprovada, eu não repetiria o pedido em vários lugares apenas para testar; primeiro tentaria entender as condições e decidir se faz sentido aguardar, rever o plano ou buscar uma opção diferente.
Para quem já acompanha as finanças em planilha ou em outro serviço, o Serasa pode entrar como uma fonte complementar focada em CPF, Score e ofertas relacionadas. Eu não duplicaria cada dado em vários lugares sem necessidade. Em vez disso, manteria um registro simples das consultas ou decisões que realmente importam, usando uma nota pessoal para lembrar por que procurei crédito ou o que preciso comparar depois.
Onde ele se destaca e onde pede cautela
O diferencial mais claro é reunir, sob a marca Serasa, consulta de crédito e acesso a solicitações de cartão ou empréstimo, além de carteira digital. Para quem está começando a organizar esse assunto, essa concentração pode ser mais cômoda do que procurar cada serviço separadamente. Ainda assim, eu compararia produtos financeiros fora do app também: uma vitrine conveniente não representa necessariamente todas as opções disponíveis no mercado.
Em comparação com aplicativos de bancos, o Serasa é mais útil como lugar para consultar dados de crédito e explorar propostas do que como centro da rotina bancária de quem já usa uma conta para pagamentos, transferências e orçamento. Já em relação a serviços que apenas mostram pontuação, a presença de solicitações e carteira pode ampliar o que é possível fazer no mesmo ambiente. Essa amplitude é prática, mas exige atenção para distinguir informação, oferta e contratação.
O limite importante é não interpretar o Score como um veredito sobre a saúde financeira inteira. Ele não substitui a leitura do orçamento, a avaliação de dívidas ou a comparação de taxas. Se meu objetivo fosse controlar despesas mensais em detalhe, eu combinaria a consulta com um método de orçamento; se quisesse escolher um empréstimo, examinaria propostas de diferentes instituições e seus custos antes de decidir.
Também não usaria o app como resposta automática a cobranças ou problemas que exijam contato com uma empresa ou credor. A consulta pode ajudar a entender o contexto, mas cada divergência precisa ser tratada pelo canal adequado. Essa distinção evita esperar que uma tela resolva questões que dependem de análise, atualização ou atendimento de outra parte.
Para quem faz sentido manter instalado
O Serasa é uma boa escolha para quem quer consultar o CPF e acompanhar o Score sem depender de uma visita ocasional a um computador, além de ter interesse em conhecer produtos de crédito e usar uma carteira digital. A classificação é Livre, então o conteúdo não é restrito por uma faixa etária específica na loja; isso não elimina a necessidade de cuidado adulto com decisões financeiras e dados pessoais.
O app tem nota média de 4,6, baseada em cerca de 868 mil avaliações, e soma mais de 100 milhões de instalações. Esses números mostram que é uma ferramenta bastante conhecida, embora popularidade não substitua a avaliação do que cada pessoa precisa. O desenvolvimento é da Serasa Experian, e o aplicativo está disponível sem custo para instalar, com possíveis compras dentro dele.
Eu o recomendaria a quem quer criar uma rotina objetiva: conferir o CPF quando há uma razão, entender o Score sem tratá-lo como garantia e comparar uma oferta antes de pedir. Já quem procura apenas um orçamento doméstico completo, atendimento bancário tradicional ou certeza de aprovação provavelmente ficará melhor servido combinando outras ferramentas ou recorrendo diretamente à instituição relevante.
No fim, minha impressão é que o melhor uso do Serasa é disciplinado e pontual. Ele pode reduzir o esforço para acompanhar informações de crédito e explorar caminhos, mas não decide por mim nem torna uma oferta automaticamente vantajosa. Se eu mantiver as configurações em ordem, abrir o app com uma pergunta concreta e conferir custos antes de avançar, ele funciona como um apoio útil — não como substituto do meu próprio julgamento financeiro.
Uma decisão melhor começa fora da tela
Se eu estiver comparando duas possibilidades, organizaria primeiro o que realmente importa: quanto preciso, por quanto tempo e qual parcela cabe sem comprometer despesas essenciais. Só depois usaria as informações do aplicativo como parte da pesquisa. Esse pequeno preparo torna mais fácil perceber quando uma oferta não combina com meu orçamento, mesmo que pareça conveniente no momento.
Também não presumiria que consultar o Score seja uma forma de “consertá-lo” imediatamente. Para quem quer melhorar a própria situação, o passo útil é identificar quais compromissos financeiros precisam de atenção e manter uma rotina sustentável. O aplicativo pode apoiar o acompanhamento, mas a decisão sobre prioridades e mudanças continua sendo minha.
Minha recomendação final é simples: vale experimentar se a consulta de CPF, o acompanhamento do Score e o acesso a opções de crédito são necessidades reais para você. Eu manteria o app como uma ferramenta de consulta, com notificações escolhidas e uma regra pessoal de comparar antes de contratar. Usado assim, ajuda a tomar decisões mais informadas; usado como atalho para aprovação ou como substituto de um orçamento, promete mais do que pode entregar.
Serasa: Consulta CPF e Score Prós e contras
- Consulta gratuita do CPF e do Score diretamente pelo celular.
- Mostra fatores que podem influenciar a pontuação de crédito.
- Permite acompanhar ofertas de negociação de dívidas disponíveis.
- Ajuda a identificar consultas feitas ao CPF por empresas.
- Reúne informações úteis para monitorar a situação financeira.
- É necessário criar uma conta e fornecer dados pessoais.
- O Score pode demorar a refletir mudanças no histórico financeiro.
- Ofertas de crédito dependem da análise e aprovação de terceiros.
- Alguns recursos e serviços podem exigir pagamento ou contratação.
- A disponibilidade de ofertas de negociação varia conforme cada dívida.
Serasa: Consulta CPF e Score Perguntas frequentes
O que é o aplicativo Serasa: Consulta CPF e Score?
O Serasa é um aplicativo gratuito voltado à consulta e ao acompanhamento de informações financeiras pessoais. Nele, usuários podem verificar o Serasa Score, consultar possíveis pendências associadas ao CPF e encontrar ofertas ou serviços disponíveis para seu perfil. A disponibilidade de cada recurso pode variar, e algumas opções podem exigir etapas adicionais ou estar sujeitas a condições específicas. Baixe o app somente pelas lojas oficiais e confira as permissões solicitadas.
Consultar meu CPF ou meu Serasa Score pelo aplicativo afeta minha pontuação?
A consulta do próprio CPF ou do próprio Serasa Score no aplicativo é uma forma de acompanhar suas informações e, por si só, não deve ser confundida com um pedido de crédito. A pontuação pode mudar conforme fatores considerados pelos modelos de análise e a atualização dos dados. O score não garante aprovação de empréstimo, cartão ou financiamento, pois cada instituição também aplica seus próprios critérios. Verifique as explicações disponíveis no app para entender sua situação.
É seguro informar meus dados pessoais no aplicativo Serasa?
O aplicativo pode solicitar dados para confirmar sua identidade e permitir o acesso às informações vinculadas ao CPF. Antes de inserir qualquer dado, confira se instalou o app oficial da Serasa pela Google Play ou App Store e evite links recebidos por mensagens suspeitas. Use uma senha forte, proteja o acesso ao celular e não compartilhe códigos de verificação. A consulta de informações financeiras exige cuidado, mesmo quando feita em um serviço legítimo.
O aplicativo Serasa é realmente gratuito ou há serviços pagos?
O download e várias funções de consulta podem ser gratuitos, mas o aplicativo também pode apresentar ofertas de produtos e serviços com custos, condições ou requisitos próprios. Uma proposta de crédito, acordo ou serviço não significa que sua contratação seja obrigatória nem que a oferta esteja disponível para todos. Leia atentamente taxas, prazos, regras e termos antes de aceitar qualquer opção. Confirme os valores e as condições diretamente na tela da oferta.
O que devo fazer se encontrar uma dívida ou informação incorreta no aplicativo?
Se aparecer uma pendência que você não reconhece ou um dado que pareça incorreto, confira os detalhes e compare as informações com documentos e registros próprios antes de tomar uma decisão. O aplicativo pode oferecer orientações ou caminhos para consultar a origem da anotação, mas a correção depende de análise e dos procedimentos aplicáveis. Não pague cobranças suspeitas sem verificar o credor. Para contestar ou pedir esclarecimentos, use os canais oficiais indicados pela Serasa.

Baixar